
اخر الاخبار
أتمتة تقارير المحاسب في إكسيل: أدوات تُوفّر ساعات كل شهر
أخطاء يقع فيها الذكاء الاصطناعي في المحاسبة: كيف تكتشفها قبل أن تكلّفك
أتمتة إدخال الفواتير: من الورقة إلى القيد بأقل مجهود يدوي
كيف تستخدم الذكاء الاصطناعي في مراجعة دفتر اليومية وكشف الحساب دون أن تعرّض بياناتك
الذكاء الاصطناعي في المحاسبة: ما الذي يفيدك فيه اليوم وما الذي لا تعتمد عليه
كشف مرتبات برو: قسيمة راتب لكل موظف وملخص بالأقسام
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
شروحات المحاسبة المالية من الأساسيات حتى القوائم المالية: القيود اليومية ودفتر الأستاذ وميزان المراجعة والتسويات الجردية والأصول والالتزامات وحقوق الملكية، مع أمثلة رقمية وقيود جاهزة.
ابدأ من هنا: الأكثر قراءة في القسم
يُقرأ الآن في القسمموضوعات من الأرشيف فتحها الزوار مؤخرًا
 الخطر المالي
 الخصم المكتسب والمسموح به بطريقة بسيطة جداً
 تعرف على كيفية الاستثمار فى أوراق حقوق الملكية
وبالأسفل كل موضوعات القسم من الأحدث نشرًا
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 15 فبراير 2025
الجهات المستفادة من المحاسبة المالية
الجهات المستفادة من المحاسبة المالية أصحاب المؤسسة: إنّ المؤسسة الاقتصادية قد تكون شركة فردية أو شركة أشخاص او شركة تضامن أو شركة مساهمة, أو قد تكون مؤسسة غيرربحية (الشركات الحكومية و الخيرية ), و في جميع هذه الأشكال فإنّ صاحب هذه المؤسسة لا يستطيع التعرف على أوضاعها و التحقق من أنها تسير نحو تحقيق أهدافها إلا بتوفر هذه المعلومات المحاسبية. إدارة المؤسسة : يصعب على إدارة المؤسسة ان تقوم بالمعرفة الجيده بشؤون المؤسسة, فإذا كان حجم الشركة الاقتصادية كبيرا إلى الحد الذي لا تتمكن معه الإدارة من متابعة أنشطة الشركة بسهولة,فإنه لا بد من المتابعة عن طريق التقارير و النظام المحاسبي جزء من نظام المعلومات في المؤسسة. الدائنون : من المعروف إن أهم مصدرين لتمويل المؤسسة هما: الملاك و الدائنون. و الدائنون إما أن يكونوا مؤسسات مالية كالبنوك و شركات الاستثمار أو من يتعامل مع المؤسسة بالأجل بضائع بهدف إعادة بيعها أو أصولا ثابتة. المستثمرون : يقصد بهم من لديهم أموال يريدون استثمارها في مشروع قائم أو مشروع جديد, و المستثمر لن يتخذ قرار الاستثمار إلا بعد توفر المعلومات الكافية عما يستثمر فيه, ليس فقط عن المشروع نفسه, و إنما عن مشاريع الاستثمار البديلة حتى تتم المقارنة بين المشاريع الاخرى الحكومة : تعمل المؤسسة في محيط اقتصادي تحكمه أنظمة و تشرف عليها أجهزة حكومية, بالإضافة إلى أن بعض المؤسسات الاقتصادية تشارك الدولة و المجتمع في إدارتها و البعض الآخر يتلقى اعانات من قبل الدولة, هذه العوامل تجعل من الدولة أحد المستفيدين من المعلومات المحاسبية. الموظفون عملاء المنشاة مقالات ذات صلة:المدير المالي التقليدي و المدير المالي الحديث15 خطوة للعمل في شركة ( مؤسسة ) قائمة وليس لديها اي دفاتر منتظمة؟تعرف على ما هي حوكمة الشركات ؟

- بواسطة هيئة تحرير مجلة المحاسب العربي
- 23 فبراير 2025
المعالجة المحاسبية لخطابات الضمان في القوائم المالية
المعالجة المحاسبية لخطابات الضمان في القوائم المالية التبويب المحاسبي خطابات الضمان الصادرة من البنك لصالح الشركة (أو من الشركة لصالح جهة تانية) بتُعامَل محاسبيًا كالتزام محتمل (Contingent Liability)، وبتُفصح عنها في الإيضاحات المتممة للقوائم المالية، مش في صلب الميزانية، طالما لسه ما اتفعّلتش فعليًا. متى تتحول لالتزام فعلي؟ لو الجهة المستفيدة طالبت بتنفيذ الضمان (يعني حصل إخلال بالعقد)، هنا خطاب الضمان بيتحول من التزام محتمل لالتزام فعلي واجب السداد، ولازم يظهر في الميزانية وقتها. أهمية المتابعة الشركات اللي عندها خطابات ضمان كتير قائمة لازم تتابع حدود الائتمان المتاحة لها لدى البنك، لأن كل خطاب ضمان بيستهلك جزء من السقف الائتماني المتاح، حتى لو ما اتفعّلش فعليًا.

- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
الدخل الشامل
الدخل الشامل يتضمن الدخل الشامل كافة العمليات والأحداث والظروف التي أدت إلى تغيير صافي الأصول ( أو مقابلة تغيير حقوق الملكية ) خلال الدورة المحاسبية وذلك بعد استبعاد تغييرات حقوق المليكة الناجمة عن العمليات الرأسمالية مثل الزيادة أو تخفيض رأس المال وتوزيع الأرباح ، أي استبعاد العمليات التي تتم من الملاك بصفتهم أصحاب الحقوق في المنشأة ، وهكذا فأن الدخل الشامل يتضمن – إلى جانب العمليات الجارية السابقة – أيضا البنود غير المعتادة وغير المتكررة وغير العادية ( أي في نفس الوقت غير معتادة وغير متكررة ) ونتيجة التحول من مبدأ محاسبي إلى مبدأ آخر . وكذلك نتائج العمليات غير المستمرة ( إيقاف خطر إنتاجي ) والكورات الطبيعة والسرقات والزلازل ......... ينتقد مؤيدو مفهوم الدخل الشامل اتباع مفهوم الدخل الجاري بأن الأدارة سوف تؤثر على تحديد النشاط ، دخل الدورة ، وبين البنود غير العادية وغير المتكررة ، الأمر الذي يسمح للإدارة بالتدخل ( التلاعب Manipulation ) عند تحديد رقم الدخل ، واستنادا الي الخواص الأساسية الواجب توافرها في المعلومات المحاسبية صالحة للتنبؤ من جهة وبين خاصية الموثوقية لافتقار المعلومات إلى الحياد نتيجة تدخل الإدارة وضعف قابلية المعلومات للتحقق من جهة ثانية . يرى المؤيدون أن مفهوم الدخل الشامل سوف يقطع على الإدارة الطريق لإساءة استخدام قائمة الأرباح المحتجزة ، كأن تقوم الإدارة بإخفاء أثر بعض العميات من قائمة الدخل ، مثلا عدم الأعتراف بخسائر بعض العمليات خلال الدورة وإطفاؤها مباشرة في قائمة الأرباح والمحتجزة ، وذلك بحجة أنها عمليات غير عادية أو غير متكررة وبالتالي عدم عرضها ضمن قائمة الدخل . وبناء على ذلك ، فإن مفهمو الدخل الشامل سوف يزيد من إمكانية موثوقية المعلومات باستبعاد تحيز الإدارة . وعليه نقول يعرف "الدخل الشامل" بأنه يتضمن كافة التغيرات في حقوق الملكية خلال فترة زمنية معينة فيما عدا التغيرات الناجمة عن استثمارات المالكين والتوزيعات عليهم. وطبقا لهذا المفهوم فان المنح الرأسمالية التي تحصل عليها المنشأة من غير المالكين تعتبر دخلا لتلك المنشأة وكيفيه قياسه وهكذا فأن التوصيات المحاسبية المعاصر تتطلب تقسم قائمة الدخل إلى قسيمن رئيسيين : القسم الأول : ويتضمن نتائج النشاط التشغيلي او العمليات الجارية بحيث يتم تحديد مجمل وصافي ربح العمليات الجارية القسم الثاني : ويتضمن الأنشطة غير التشغيلية أو التي لا ترتبط بالنشاط الجاري المعتاد والمتكرر وبابضافة القسم الثاني إلي القسم الأول ينتج صافي الدخل الشامل للدورة المالية وامكانيه الاعتماد عليه في التحليل المالي الشكل العام لقائمة الدخل متعددة المراحل وفق الدخل الشامل : إن قائمة الدخل المتعدده المراحل يمكن أن تظهر جميع أو بعض الأجزاء السبعة التالية : 1- جزء النشاط التشغيلي الرئيسي : وهو تقرير عن الإيرادات والمصروفات الخاصة بالنشاط الرئيسي المعتاد والمتكرر في الوحدة . وبتكون من الأجزاء الفرعية الأربعة : أ- إيرادات البيع : حيث يطرح من إجمالي إيرادات البيع المردودات والمسموحات والحسومات ( الخصم المسموح به ) للوصول إلى صافي إيراد البيع . ب- تكلفة البضاعة المباعة : سواء في منشأة صناعية أو تجارية ، وتتضمن عرضا لتكلفة البضائع التي تم بيعها لتوليد إيرادات البيع . ت- المصاريف البيعية : المصاريف المرتبطة بجهود البيع ، وهي رواتب وعمولات موظفي المبيعات ، مصاريف دعاية ، ومصاريف مهمات وسفر موظفي المبيعات ، مصاريف اللف والحزم ، مصاريف النقل للخارج ، استهلاك تجهيزات قسم المبيعات هاتف فاكس ... ويلحق بهذه المجموعة أيضا مصروف الديون المعدومة . ث- المصاريف الإدارية أو العامة : رواتب الموظفين الإداريين مطبوعات مصاريف تأمين ، أستهلاك مبنى الإدارة ، استهلاك تجهيزات المكاتب ، ماء وكهرباء .. 2-جزء النشاط غير الرئيسي : وهو تقرير الإيرادات والمصروفات النشاط عن النشاط الثانوي أو المساعد في الوحدة . إضافة إلى ذلك يتم التقرير عن مكاسب وخسائر العمليات غير المعتادة أو غير المتكررة – وليس كلاهما وينقسم هي الجزء إلى الجزئيين الفرعيين التاليين : أ- إيرادات أخرى ومكاسب : وهي إيردات النشاط الثانوي كالأيجار الدائن وأيرادات أوراق مالية .ز وكذلك المكاسب على الأساس الصافي مثل مكاسب رأسمالية (بيع أصول ثابتة ) ومكاسب تغيرات أسعار العملات الأجنبية عند سداد الديون أو تحصيلها بالعملات الأجنبية ... ب- مصروفات أخرى وخسائر : ومصروفات النشاط الثانوي كفوائد السندات وتعرض الخسائر على الأساس الصافي ، مثل الخسائر رأسمالية ( بيع أصول ثابتة ) وخسائر تغيرات أسعار العملات ألأجنبية عند سداد الديون أو تحصيلها بالعملات الأجنبية ... 3-ضريبة الدخل : وهي الضريبة المفروضة على العمليات المستمرة ، وهي الجزئيين السابقين 4- عمليات غير مستمرة Discontinued Operations : المكاسب والخسائر الجوهرية الناجمة عن بيع قسم من الوحدة كخط إنتاجي في منشأة متعددة الأنشطة الرئيسية ، صافية من الأثر الضريبي . 5- بنود غير عادية : المكاسب والخسائر الجوهرية الناجمة عن البنود غير العادية ( ليست معتادة وليست متكررة في آن معا) كالتأميم أو حظر قانوني جديد بعدم بيع سلعة معينة كالسجائر مثلا.... وكذلك الكوراث والظروف الخاصة ، والمكاسب والخسائر الجوهرية الناتجة عن سداد الديون فهي تعد ضمن البنود غير العادية رغم عدم تحقيقها بعض شروط البنود غير العادية . 6- الأثر المجمع للتغيير في السياسات المحاسبية : نتيجة التحول من مبدأ محاسبي مقبول عموما إلى مبدأ أخر مقبول عموما أيضا ، كالتحول من تقويم المخزون وفق FIFO الي المتوسط الموزون أ, التحول من الأستهلاك المعجل الي الأستهلاك وفق القسط الثابت . 7- تحديد عائد السهم Earnings Per Share : تطالب مهنة المحاسبة ( المعيار المحاسبي الدولي رقم 33 ) بالأفضاح عن عائد السهم كملحق في نهاية قائمة الدخل ويحسب عائد السهم – دون الدخول في التفاصيل وألنواع – كمايلي : عائد السهم =( صافي الدخل الشامل – توزيعات للأسهم الممتازة )÷ المتوسط الموزون لعدد الأسهم العادية خلال الفترة عرض مفصل لقائمة دخل متعددة المراحل وفق مفهوم الدخل الشامل : لم تلزم المبادئ المحاسبة المقبولة عموما (GAAP ) سواء مجلس معايير المحاسبة المالية (FASB) في الولايات المتحدة الأمريكية أم لجنة المعايير المحاسبية الدولية المالية (IASC) ، بأتباع شكل محدد في عرض بنود قائمة الدخل . ومع ذلك فإن مهنة المحاسبة – كل في مجالة الأقتصادي – قد تعارفت على شكل ومراحل محددة لقائمة الدخل. مفهوم الدخل الشامل هوالذي تتبناه معايير المحاسبة المالية في الولايات المتحدة مقالات ذات صلة:رأس المالالقيمة حالية50 مهمة ومسئولية من مهام المدير المالي الناجح
التحليل المالي
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 28 يونيو 2026
كيف يحميك تحليل دوبونت من الكوارث المالية؟
الرقم اللي خدع القاعة كلها كيف يحميك تحليل دوبونت من الكوارث المالية؟ في واحدة من جلسات التدريب اللي بقدّمها للمحاسبين، حبيت أعمل تجربة بسيطة. كتبت على السبورة أرقام شركتين، ومسحت أسمائهم، وسبت بس سطر واحد: العائد على حقوق الملكية (ROE) للشركتين = 18%. وسألت القاعة: لو إنت مستثمر، تحط فلوسك في أنهي واحدة؟ نص القاعة قال "الاتنين زي بعض، الرقم واحد". والنص التاني فضل يبص في الورق مش لاقي فرق. وكان فيه واحد بس، قاعد في الآخر، قاللي جملة خلتني أبتسم: "أنا حاسس إن في حاجة ناقصة، بس مش عارف أقولها إزاي". هو كان عنده حق. وده بالظبط اللي خلاني أحب أكتب المقال ده. المشكلة مش في الرقم... المشكلة إننا بنكتفي بيه الـ ROE من أشهر النسب اللي أي حد بيتعلم تحليل مالي بيحفظها بدري. عائد حقوق الملكية، صافي الربح على حقوق المساهمين، النسبة اللي بتقولك المساهم بياخد عائد قد إيه على فلوسه. كله تمام. بس المشكلة إن الرقم ده بيلخّص تلات حكايات مختلفة في رقم واحد. ولما بتكتفي بالرقم، إنت فعليًا بتقرا آخر صفحة في الرواية وبتسيب الباقي. وهنا بييجي دور أداة بحبها جدًا، وأعتبرها من أذكى ما وصلنا له في التحليل المالي: **تحليل دوبونت**. الاسم جاي من شركة دوبونت الأمريكية، اللي طوّرت الطريقة دي من حوالي مية سنة عشان تفهم مصادر عوائدها بشكل أعمق. والفكرة، رغم عمرها، لسه شغالة لحد دلوقتي بنفس القوة. دوبونت ببساطة: فكّك الرقم تفهم الحكاية اللي بيعمله تحليل دوبونت إنه بياخد الـ ROE ويقسمه لتلات أجزاء، كل جزء بيحكيلك جانب مختلف من أداء الشركة: الجزء الأول، هامش صافي الربح** (صافي الربح ÷ المبيعات). ده بيقيس ربحية الشركة. يعني من كل دينار مبيعات، بيتبقى منه كام كصافي ربح؟ الرقم ده بيتكلم عن قوتك في التسعير وقدرتك على ضبط تكاليفك. الجزء التاني، معدل دوران الأصول** (المبيعات ÷ إجمالي الأصول). ده بيقيس الكفاءة التشغيلية. بمعنى، الأصول اللي إنت حاطط فيها فلوسك، بتطلّعلك مبيعات بقد إيه؟ شركة بتشغّل أصولها صح، غير شركة عندها أصول نايمة مش بتنتج حاجة. الجزء التالت، الرافعة المالية** (إجمالي الأصول ÷ حقوق الملكية). وده الجزء اللي لازم تركز معاه. بيقيس اعتماد الشركة على الديون في تمويل أصولها. وهو بالظبط الجزء اللي ممكن يطلّع الـ ROE لفوق... من غير ما يكون ورا الرقم أي تحسّن حقيقي في الشغل. وبكده تبقى المعادلة: ROE = هامش الربح × دوران الأصول × الرافعة المالية نرجع لشركتين السبورة دلوقتي خلّينا نفكك الـ 18% بتوع كل شركة، وهتشوف معايا الفرق بيبان لوحده. الشركة الأولى طلعت عندها هامش ربح محترم، ودوران أصول قوي، ورافعة مالية في حدود معقولة. يعني الـ 18% دول جايين من شغل حقيقي: الشركة بتبيع كويس، وبتستغل أصولها صح، وديونها متزنة. دي شركة واقفة على رجلين. الشركة التانية؟ حكاية مختلفة خالص. هامش الربح ضعيف، دوران الأصول متوسط مش أكتر، لكن الرافعة المالية عالية جدًا. يعني الـ 18% هنا مش جايين من ربحية ولا كفاءة، جايين أساسًا من الديون. الشركة دي بتستلف عشان تضخّم العائد، وأول ما الفايدة تطلع، أو الإيراد يتعثّر شوية، الرقم الجميل ده بيتقلب عليها وبيبقى مصدر خطر مش مصدر فخر. نفس الرقم على السبورة. وقرارين متعاكسين تمامًا. ساعتها الواحد اللي حسّ إن في حاجة ناقصة، بصلي وقال: "يعني الرقم كان بيكدب علينا؟". قلتله لأ، الرقم مكانش بيكدب، إحنا اللي مكنّاش بنسأله السؤال الصح. وهنا الفايدة الحقيقية بالنسبالك دوبونت مش بس بيكشفلك الفرق، ده كمان بيقولك تشتغل فين بالظبط لو عايز تحسّن. لو الـ ROE عندك واطي، وفككته ولقيت المشكلة في الهامش، يبقى عندك مشكلة في التسعير أو في التكاليف، وده مكانها. ولو المشكلة في دوران الأصول، يبقى في عندك أصول معطلة أو مخزون راكد بياكل من كفاءتك. ولو لقيت إنك بتعتمد على الرافعة عشان تطلّع رقم حلو، خد بالك، إنت بتتفرّج على عائد مستعار مش عائد كسبته. يعني الأداة دي بتنقلك من واحد بيتفرّج على الأرقام، لواحد بيفهمها وبياخد قرار على أساسها. وده فرق كبير بين محاسب ومحلل. اللي حابب أوصّله لكل اللي بيتدربوا معايا الرقم الجميل في القوائم المالية ممكن يكون أخطر من الرقم الوحش، لأن الوحش بيخلّيك تنتبه، والجميل بيخلّيك تطمن وتنام. والمحلل اللي بيفرق، مش اللي بيعرف يحسب النسبة، ده اللي بيقف بعد ما يحسبها ويسأل: "طيب، الرقم ده جه منين؟". دي العادة اللي لو زرعتها في نفسك، هتغيّر طريقة قراءتك للأرقام للأبد. وهتلاقي نفسك بتشوف اللي ناس كتير حواليك مش بيشوفوه. مجلة المحاسب العربي مقالات ذات صلة:النسب المعياريةالنسب المالية المشتركةالمجموعات الأربعة للنسب المالية
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
من هم مستخدمو البيانات المالية
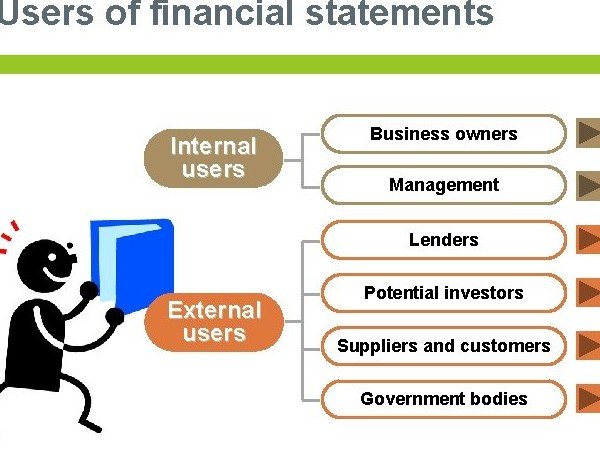
من هم مستخدمو البيانات المالية من الواضح أن الهدف من المحاسبة هو توفير المعلومات للمستخدمين لاتخاذ القرار. لكن من هم بالضبط هؤلاء "مستخدمو البيانات المالية"؟ وما هي المعلومات التي يحتاجونها بالفعل؟ دعونا نعد. 1. الملاك والمستثمرون يحتاج المساهمون في الشركات إلى معلومات مالية لمساعدتهم على اتخاذ قرارات بشأن ما يجب فعله باستثماراتهم (أسهم الأسهم) ، أي الاحتفاظ بالمزيد أو بيعه أو شرائه. يحتاج المستثمرون المحتملون إلى معلومات لتقييم إمكانات الشركة للنجاح والربحية. بالطريقة نفسها ، يحتاج أصحاب الأعمال الصغيرة إلى معلومات مالية لتحديد ما إذا كان العمل التجاري مربحًا وما إذا كانوا سيستمرون أو يتحسنون أو يسقطون. 2. الإدارة في الشركات الصغيرة ، قد تشمل الإدارة المالكين. ومع ذلك ، في المؤسسات الضخمة ، عادة ما تتكون الإدارة من محترفين معينين يتم تكليفهم بمسؤولية تشغيل الأعمال أو جزء من العمل. يعملون كوكلاء للمالكين. يواجه المديرون ، سواء كانوا ملاكًا أو مستخدمين ، قرارات اقتصادية بانتظام - ما مقدار الإمدادات التي سنشتريها؟ هل لدينا نقود كافية؟ كم ربحنا العام الماضي؟ هل حققنا أهدافنا؟ كل هذه الأسئلة والعديد من القرارات التجارية الأخرى تتطلب تحليل المعلومات المحاسبية. 3. المقرضون يهتم مقرضو الأموال مثل البنوك والمؤسسات المالية وحملة السندات بقدرة الشركة على سداد الالتزامات عند الاستحقاق (الملاءة). 4. الدائنون التجاريون أو الموردون مثل المقرضين ، يهتم الدائنون التجاريون أو الموردون بقدرة الشركة على سداد الالتزامات عندما تصبح مستحقة. ومع ذلك فهم مهتمون بشكل خاص بسيولة الشركة - قدرتها على سداد الالتزامات قصيرة الأجل. 5. الحكومة تهتم الهيئات الحاكمة للدولة ، وخاصة السلطات الضريبية ، بالمعلومات المالية للكيان لأغراض الضرائب والأغراض التنظيمية. يتم احتساب الضرائب على أساس نتائج العمليات والأسس الضريبية الأخرى. بشكل عام ، تود الدولة معرفة مقدار ما يدفعه دافع الضرائب لتحديد الضريبة المستحقة عليه. 6. الموظفين يهتم الموظفون بربحية الشركة واستقرارها. هم بعد قدرة الشركة على دفع الرواتب وتقديم مزايا الموظفين. قد يكونون مهتمين أيضًا بمركزها المالي وأدائها لتقييم احتمالات توسع الشركة ، ومعها ، فرص التطوير الوظيفي. 7. العملاء عندما تكون هناك مشاركة طويلة الأجل أو عقد بين الشركة وعملائها ، يصبح العملاء مهتمين بقدرة الشركة على الاستمرار في وجودها والحفاظ على استقرار العمليات. تزداد هذه الحاجة أيضًا في الحالات التي يعتمد فيها العملاء على الكيان. على سبيل المثال ، يعتمد الموزع (البائع) ، العميل في هذه الحالة ، على الشركة المصنعة التي يشتري منها العناصر التي يعيد بيعها. 8. عامة الجمهور يمكن لأي شخص خارج الشركة مثل الباحثين والطلاب والمحللين وغيرهم أن يهتم بالبيانات المالية للشركة لسبب وجيه - سواء كان ذلك للبحث الشخصي أو تحليلات الصناعة والقطاع أو التقرير المدرسي أو لمجرد إرضاء فضول الفرد. المستخدمون الداخليون والخارجيون يمكن تصنيف المستخدمين إلى مستخدمين داخليين وخارجيين. يشير المستخدمون الداخليون إلى المديرين الذين يستخدمون المعلومات المحاسبية في اتخاذ القرارات المتعلقة بعمليات الشركة. من ناحية أخرى ، لا يشارك المستخدمون الخارجيون في عمليات الشركة ولكن لديهم بعض المصالح المالية. يمكن تصنيف المستخدمين الخارجيين إلى مستخدمين لهم مصلحة مالية مباشرة - مالكون ومستثمرون ودائنون ؛ والمستخدمين ذوي المصالح المالية غير المباشرة - الحكومة والموظفون والعملاء وغيرهم. الماخذ الرئيسية في المحاسبة ، يشير المستخدمون إلى الأطراف المهتمة بالمعلومات حول المعلومات المالية للكيان. يشملوا: المالكون / المستثمرون - توليد الأرباح والعوائد والنمو الإدارة - لاتخاذ القرارات التشغيلية والاستراتيجية المقرضون - قدرة الشركة على سداد القروض الموردون / الدائنون - القدرة على تسوية الالتزامات التجارية الحكومة - الضرائب والأغراض التنظيمية الموظفون - التعويضات والأمن الوظيفي العملاء - القدرة على البقاء في العمل والوفاء بالوعود عامة الناس - الأبحاث والأخبار المالية وما إلى ذلك. مقالات ذات صلة:قائمة التغيير في حقوق الملكيةترجمة المعايير الدولية لاعداد التقارير الماليةالقوائم المالية المجمعة
